
はじめに
IFAに相談してみたいと思っても、どこに頼めばよいかは分かりにくいものです。数多くのIFA法人があるなかで、自分に合う相手をどう見分けるかで迷う方は少なくありません。
本記事は第三者の立場から、相談先へ誘導するのではなく「自分に合う相手をどう選ぶか」という考え方をお伝えします。
この記事で分かること
- ミスマッチを防ぐIFAの選び方7つの比較ポイント
- 目的別に合いやすいIFAの特徴
- IFAを探す3つのルート
- おすすめIFAの一例と、その見方
自分に合ったIFAを探したいという人は、本記事を参考にしてください。
「万人におすすめのIFA」が見つけにくい理由
「おすすめのIFAはどこだろう」と検索して、このページにたどり着いた方も多いのではないでしょうか。結論からお伝えすると、すべての人に当てはまる「おすすめのIFA」を挙げるのは難しいのが実情です。まずは、その理由から整理していきます。
大きな理由のひとつは、相談したい内容によって合う相手が変わることです。
これから資産形成を始めたい方、退職金の運用先を考えたい方、すでに保有している投資信託を見直したい方では、そもそも相談の中身がまったく違います。合う相手も、それぞれ変わってきます。
たとえば、腰を据えた長期運用を相談したいのに、相場を見ながらの売買を中心にしている担当者だと、提案のスタンスが合わないと感じるかもしれません。逆に、積極的に売買したい方が長期保有を前提とした提案を受けても、物足りなさが残る可能性があります。
また、同じ「IFA」でも、IFA法人ごとの違いが大きい点も理由のひとつです。
提携している証券会社、手数料体系、在籍するアドバイザーの経歴は、IFA法人によって大きく異なります。提携先が変われば提案できる商品の範囲も変わりますし、費用の考え方も一律ではありません。こうした違いがあるため、特定の1社を「誰にとってもおすすめ」と一括りにはできません。
なお、IFAの仕組みやFPとの違いといった基礎から知りたい方は、IFAとはの記事もあわせてご覧ください。
ミスマッチを防ぐIFAの選び方【7つの比較ポイント】
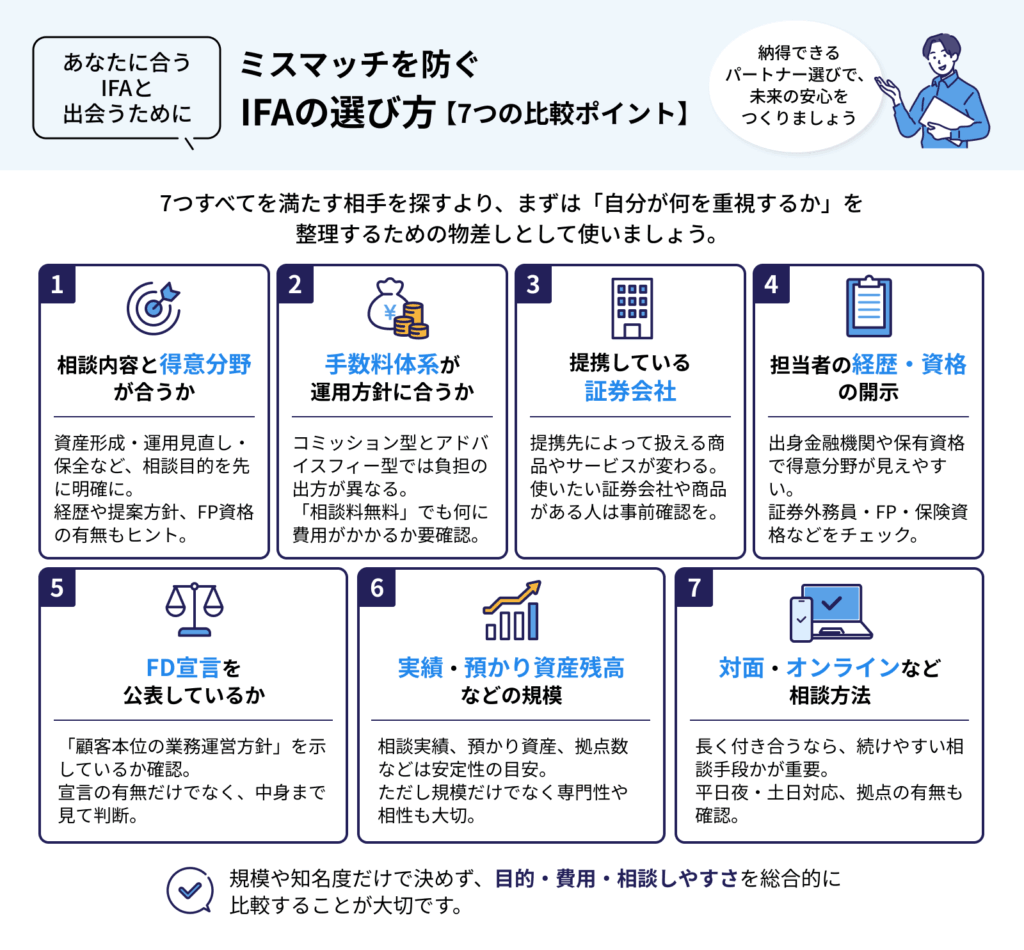
「万人におすすめのIFA」がいないのであれば、自分に合う相手はどう見分ければよいのでしょうか。
ここでは、IFAを選ぶときに確認しておきたい7つの比較ポイントを紹介します。7つをすべて満たす相手を探すというより、自分が何を重視するかを整理するための物差しとして使ってみてください。
①相談したい内容と得意分野が合っているか
最初のポイントは、IFAを探し始める前に「自分が何を相談したいのか」をはっきりさせておくことです。
IFAは担当者ごとに得意分野が分かれるケースが多く見られます。これから資産形成を始めたい方への提案を得意とする人もいれば、まとまった資産の運用や保全、保有している商品の見直し、相場を見ながらの売買提案を中心にしている人もいます。
ここがずれると、話が噛み合いにくくなります。
たとえば、すでに持っている投資信託の点検をしてほしいと思って相談したのに、担当者の関心が新しい商品の提案に向いていると、聞きたかったことが聞けないまま終わってしまうかもしれません。
相談の目的が定まっていれば、こうしたミスマッチは避けやすくなります。
得意分野は、IFA法人の公式サイトで確認できるケースが多くあります。アドバイザーの紹介ページに経歴や提案方針が掲載されていれば、どの領域を強みにしているかがある程度見えてきます。
保有資格もヒントになります。FP技能士などのFP資格を持つIFAであれば、運用商品の話だけでなく、家計やライフプランを含めて相談しやすい傾向があります。
どんな相談内容にどんなIFAが合いやすいかは、後半の【目的別】あなたに合うおすすめIFAはどれ?の章で詳しく紹介します。
②手数料体系を確認して運用方針と合っているところを選ぶ
IFAの手数料体系は、大きく「コミッション型」と「アドバイスフィー型」の2つに整理できます。
コミッション型は、株式や投資信託を売買するたびに手数料が発生する体系です。売買しなければ取引手数料は発生しにくい一方、取引の回数が増えるほどコストが積み上がりやすい傾向があります。
アドバイスフィー型は、預かり資産の残高に応じて年率で費用が発生する体系です。売買のたびに手数料がかからないぶん、頻繁な取引を勧められにくい構造ですが、長期で保有し続ける場合や資産額が大きい場合は、年ごとの負担が相応の金額になることもあります。
どちらが向いているかは、運用スタイルによって変わります。相場を見ながら機動的に売買したい方と、腰を据えて長期で保有したい方とでは、負担感の出方が逆になるためです。一方だけが優れているとは言えないため、自分の運用イメージと照らして考えてみてください。
手数料体系や料率は、IFA法人の公式サイトに掲載されているケースがあります。ただし開示していないところも少なくないため、記載が見当たらない場合は初回面談の前に問い合わせておくとよいでしょう。質問したときの説明の丁寧さも、そのIFAを見極める材料になります。
なお、「相談料無料」と記載されていても、費用が一切かからないとは限りません。取引時の手数料や信託報酬が別途発生するケースが多いため、何が無料で何に費用がかかるのかを分けて確認しておきましょう。
具体的な手数料の仕組みや費用シミュレーションは、IFAの手数料の記事で詳しく解説しています。
③提携している証券会社で選ぶ
IFAが提案できる商品は、基本的に提携している証券会社(所属金融商品取引業者等)の取扱範囲によって決まります。どこと提携しているIFAなのかは、事前に確認しておきたいポイントです。
提携先が変われば、扱える投資信託や外国株式、債券の種類も変わります。相談した相手がどれだけ経験豊富でも、提携先で取り扱いのない商品は提案の対象外になるためです。
買いたい商品や使いたい証券会社がすでに決まっている方は、その商品を取り扱っている証券会社と提携しているIFAかどうかを、先に確認しておくのをおすすめします。
なお、IFA経由で取引する場合、手数料体系は証券会社に直接口座を開く場合と異なることがあります。ネット証券が提携先であっても、自分で発注するときと同じコストになるとは限りません。提携先の社名だけで判断せず、その提携先を通じたときの費用がどうなるかを確認しておきましょう。
提携先は、公式サイトの「金融商品取引法に基づく表示」や会社概要のページで確認できます。あわせて、金融商品仲介業者としての登録番号が記載されているかも見ておきましょう。
④担当者の経歴・出身金融機関・保有資格が開示されているかを確認する
IFAの得意分野や提案の傾向は、前職の経歴に左右されやすい部分があります。担当者の経歴や出身金融機関、保有資格が公開されているかを確認しておきましょう。
出身金融機関によって、強みの出やすい領域は異なります。証券会社出身であれば株式や債券を使った運用に、銀行出身であれば預金やローンを含めた資金計画に、保険会社出身であれば保障の見直しに、それぞれ知見を持っているケースが多く見られます。
保有資格も、対応してもらえる範囲を見極めるヒントになります。
IFAとして顧客に勧誘を行うには証券外務員の登録が必要なため、この資格はすべてのIFAが持っています。ただし一種と二種があり、二種では信用取引やデリバティブ取引の勧誘は行えません(※) 。信用取引を視野に入れている方は、一種を保有しているかを確認しておきましょう。
そこに加えてFP技能士や生命保険募集人、証券アナリストといった資格があれば、相談できる内容の幅が広いと判断する材料になります。
証券外務員資格などの情報は、IFA法人の公式サイトにあるアドバイザー紹介ページで確認できます。掲載が見当たらない場合や、記載が簡単な紹介にとどまっている場合は、初回面談の場で直接尋ねてみてください。経歴を聞くのは失礼にあたる行為ではなく、長く相談する相手を選ぶうえで自然な確認です。
開示しているかどうか、その姿勢自体も判断材料になります。実績や経歴をきちんと示せる担当者のほうが、こちらとしても相性を見極めやすくなるためです。なお、担当者には、IFAの業務を専門にする人と、ほかの業務と兼ねる人がいます。働き方による違いは、[専業IFAと兼業IFAの違い](URL:公開時に設定)の記事をご覧ください。
経歴や資格が確認できたら、自分が相談したい内容と重なっているかを見てみましょう。この2つが噛み合っているかどうかが、相談の満足度を左右しやすい部分です。
※出典:外務員について|日本証券業協会
⑤FD宣言(顧客本位の業務運営方針)を公表しているか
担当者との相性は実際に話してみないと分かりませんが、事前に客観的な材料として確認できるものもあります。その一つが、FD宣言を公表しているかどうかです。
FD宣言とは、金融庁が示している「顧客本位の業務運営に関する原則」を採択し、それに沿って自社の方針を明文化・公表する取り組みを指します。FDは「フィデューシャリー・デューティー(受託者責任)」の略で、顧客の利益を最優先に考えて業務を行うという考え方を表す言葉です(※1) 。
この原則の採択と公表は、法律上の義務ではありません。そのため、方針を公表している事業者と、公表していない事業者に分かれます。
公表しているという事実は、顧客本位の姿勢を対外的に示そうとしている一つの目安になります。ただし、公表していれば必ず良い対応が受けられるというわけではありませんし、公表していないから問題があるという話でもありません。あくまで判断材料の一つとして受け止めておきましょう。
確認する場所は、公式サイトのフッターや会社情報のページです。「FD宣言」「お客様本位の業務運営方針」といった名称で掲載されているケースが多く、比較的見つけやすい情報といえます。
見るときは、宣言があるかどうかだけでなく、中身にも目を通してみてください。手数料についてどこまで説明する方針なのか、リスクの伝え方をどう考えているのかまで具体的に書かれていれば、その事業者の姿勢がより見えてきます。
なお、金融庁は取組方針などを公表した事業者を「金融事業者リスト」として定期的に公表しています(※2) 。気になるIFA法人があれば、こちらもあわせて確認できます。
宣言の内容と実際の対応が一致しているかは、初回面談での説明の姿勢とあわせて確かめてみてください。
※出典1:フィデューシャリー・デューティ|企業年金連合会
※出典2:顧客本位の業務運営について|金融庁
⑥仲介実績・預かり資産残高などの規模
判断材料の一つとして、仲介実績や預かり資産残高といった規模を見る方法もあります。
預かり資産残高や仲介口座数、相談実績、拠点数といった数字は、それだけ多くの顧客に選ばれてきたことや、運営が続いていることを示す手がかりになります。金融の相談は長い付き合いになりやすいため、事業として安定しているかどうかは気にしたいポイントです。
事業者によっては、セミナーや情報提供、担当者が変わったときの引き継ぎ体制を整えているところもあります。組織としての体制を重視する方は、こうした点も見ておくとよいでしょう。
一方で、規模が小さいことがマイナスとは限りません。自分が何を重視するかによって、見え方は変わってきます。
実績の数値は、公式サイトのニュースリリースや実績紹介のページで確認できます。その際は、いつ時点の数字なのかを必ず見ておきましょう。預かり資産残高などは市場環境によっても変動するため、数年前の数字がそのまま掲載されているケースもあります。
また、設立から間もないIFA法人では、そもそも実績値が公表されていないこともあります。その場合は、この項目では判断できないと割り切り、ほかの物差しで見ていくとよいでしょう。
規模はあくまで補助的な材料です。得意分野や手数料体系、提携先といったほかのポイントとあわせて、総合的に見ていくことをおすすめします。
⑦対面やオンラインを選べるか
資産運用の相談は一度きりで終わらないケースも多くあります。長く付き合う相手だからこそ、自分の生活スタイルに合った相談方法を選べるかどうかも確認しておきましょう。
相談方法には、店舗などに出向く対面、ビデオ通話を使ったオンライン、電話などがあります。どこまで対応しているかはIFA法人によって異なり、対面を中心にしているところもあれば、オンラインに特化しているところもあります。
対面には、資料を見ながらじっくり話せるという良さがあります。表情や話し方から相性を確かめやすく、初めて相談する相手だからこそ直接会って判断したいという方には向いているでしょう。オンラインは、自宅から相談できる手軽さが利点です。近くに拠点がない地域にお住まいの方や、まとまった外出時間を取りにくい方でも利用しやすく、顔出しなしで相談できるケースもあります。
どちらが優れているというより、無理なく続けられるかどうかが判断の軸になります。運用を始めたあとも、市場環境の変化にあわせて見直しの相談をする場面は出てきます。最初の1回は都合をつけられても、その後の相談が負担になる方法だと、だんだん足が遠のいてしまうかもしれません。
確認しておきたいのは、平日夜間や土日祝に対応しているか、拠点はどこにあるか、オンライン面談に対応しているかといった点です。いずれも公式サイトに記載されていることが多く、記載が見当たらない場合は問い合わせ時に確認できます。
IFA法人によって相談スタイルは分かれるため、自分が続けやすい形から選んでみてください。
【目的別】あなたに合うおすすめIFAはどれ?
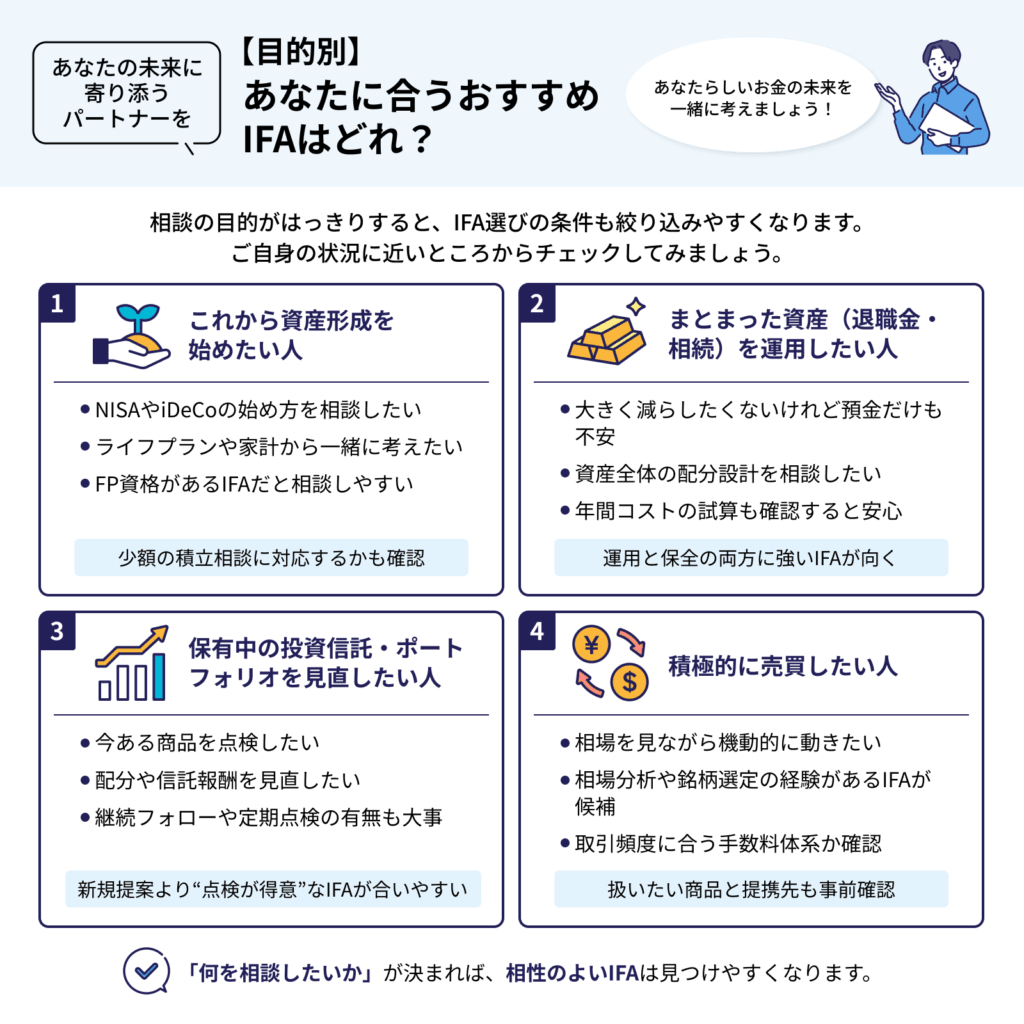
7つの比較ポイントを踏まえたうえで、ここからは相談したい内容ごとに、どんなIFAが合いやすいかを見ていきます。
ご自身の状況に近いところから読み進めてみてください。相談の目的がはっきりすれば、IFAを探すときの条件も絞り込みやすくなります。
これから資産形成を始めたい人
資産形成をはじめたばかりの方からよく聞かれるのが、「NISAやiDeCoという言葉は知っているけれど、実際に何を買えばいいのか分からない」「まだ資産が少ないのに相談していいものか不安」といった声です。制度の存在は知っていても、自分の場合はどう使えばいいのかという段階で止まってしまうケースは少なくありません。
この段階の方に合いやすいのは、ライフプランから一緒に考えてくれるタイプのIFAです。
FP資格を持つIFAであれば、毎月いくら積み立てられるかという家計の話から、教育資金や住宅購入といった将来の予定まで含めて相談しながら進められます。運用商品の選定だけでなく、その手前の設計から関わってもらえるのが心強い点です。
また、NISAでは「つみたて投資枠」と「成長投資枠」の使い分け方などが気になるところです。積立は年単位で続くものなので、最初の設計だけでなく、収入や家族構成が変わったときにも相談できる相手を選んでおくと心配がありません。
自分の目的や積立額に合わせた組み立て方を一緒に考えてもらうとよいでしょう。
なお、相談の目安となる資産額は、IFA法人によって異なります。一定の金額を目安として示しているところもあれば、少額の積立から相談を受け付けているところもあります。公式サイトに記載がない場合は、問い合わせの段階で聞いてみてください。
まとまった資産(退職金・相続)を運用したい人
退職金や相続で受け取ったまとまった資産を、これからどう運用していくか。この相談は、金額が大きいぶん慎重になる方が多い領域です。「自分だけで判断するのは不安だが、誰に相談すればいいのか分からない」「大きく減らしたくはないけれど、預貯金のまま置いておくのもインフレが気になる」といった悩みは、共通して見られます。守りたい気持ちと増やしたい気持ちの両方があるからこそ、判断が難しくなる場面です。
こうしたケースで合いやすいのは、まとまった資産の運用や保全を得意とするタイプのIFAです。
ひとつの商品を勧めるのではなく、資産全体をどう配分するかという設計から相談できるのが、このタイプの特徴です。値動きの幅が比較的穏やかとされる債券を組み入れる、使う時期ごとに分けて考えるなど、減らしたくないという前提を踏まえた組み立て方を一緒に検討できます。
また、まとまった資産を運用する場合、手数料についても影響が出やすくなります。自分が動かそうとしている金額を伝えたうえで、年間でどの程度の費用になりそうかを試算してもらうとよいでしょう。
IFAに相談できる内容の範囲については、IFAに相談できることの記事を参考にしてください。
保有中の投資信託・ポートフォリオを見直したい人
すでに投資信託などを保有している方が、その内容を点検したい、配分を組み直したいというケースもあります。
「数年前に買った投資信託を、そのまま放置している」「信託報酬の高い商品を持ち続けていていいのか分からない」「気づいたら特定商品の比率が大きくなっていた」といった悩みが典型的です。買うときは調べたけれど、その後の見直しは手つかずという方は少なくありません。
この場合に合いやすいのは、新規の購入提案よりも、今ある資産の点検を得意とするタイプのIFAです。
保有している商品の健康診断のようなイメージで、乗り換えたほうがよい商品はあるか、配分を調整すべき部分はないかを一緒に確認していけます。すべてを入れ替える前提ではなく、そのまま持ち続けるという判断も含めて相談できると、さらによいでしょう。
相談をスムーズに進めるには、保有商品の内容が分かる書面を用意しておくのがおすすめです。証券会社の取引報告書や運用報告書、口座の残高が確認できる画面などがあれば、現状を正確に伝えられます。
また、見直しは一度で終わらないケースもあるので、フォローとして継続対応してもらえるという点も確認しておきたいポイントです。定期的な点検やリバランスの相談に応じてもらえるかを、初回相談の段階で聞いておくとよいでしょう。
積極的に売買したい人
相場の動きを見ながら売買して、積極的にリターンを狙いたいという方もいるでしょう。
「タイミングを見て売買したいが、ひとりで判断するには材料が足りない」「株式や外国債券で機動的に動きたい」といったニーズがこれにあたります。長期でじっくり保有するスタイルとは、求めるものがはっきり異なる層です。
このタイプの方に合いやすいのは、相場分析や銘柄選定の経験を積んできたIFAです。証券会社の営業部門出身のアドバイザーが在籍しているIFA法人では、こうした相談に対応できる場合があります。
あわせて確認しておきたいのが、手数料体系との相性です。売買のたびに手数料が発生するコミッション型では、取引の回数がそのままコストに直結します。想定している取引の頻度を伝えたうえで、年間でどの程度の負担になりそうかを試算してもらうとよいでしょう。
個別株なのか、外国債券なのか、扱いたい商品が決まっているなら、それに対応した提携先を持つIFAかどうかを先に確認しておくと無駄がありません。
もうひとつ、相場に対する考え方が近いかどうかも大切です。
売買の判断は最終的にご自身が下すものですが、その過程で意見を交わす相手になります。話していて納得感があるか、自分の考えを頭ごなしに否定しないかといった点は、長く付き合ううえで効いてきます。積極的な運用ではコスト管理が重要になりやすい部分です。手数料と提案の方針を初回相談で確かめたうえで、判断してみてください。
IFAはどう探す?3つのルートの解説と比較
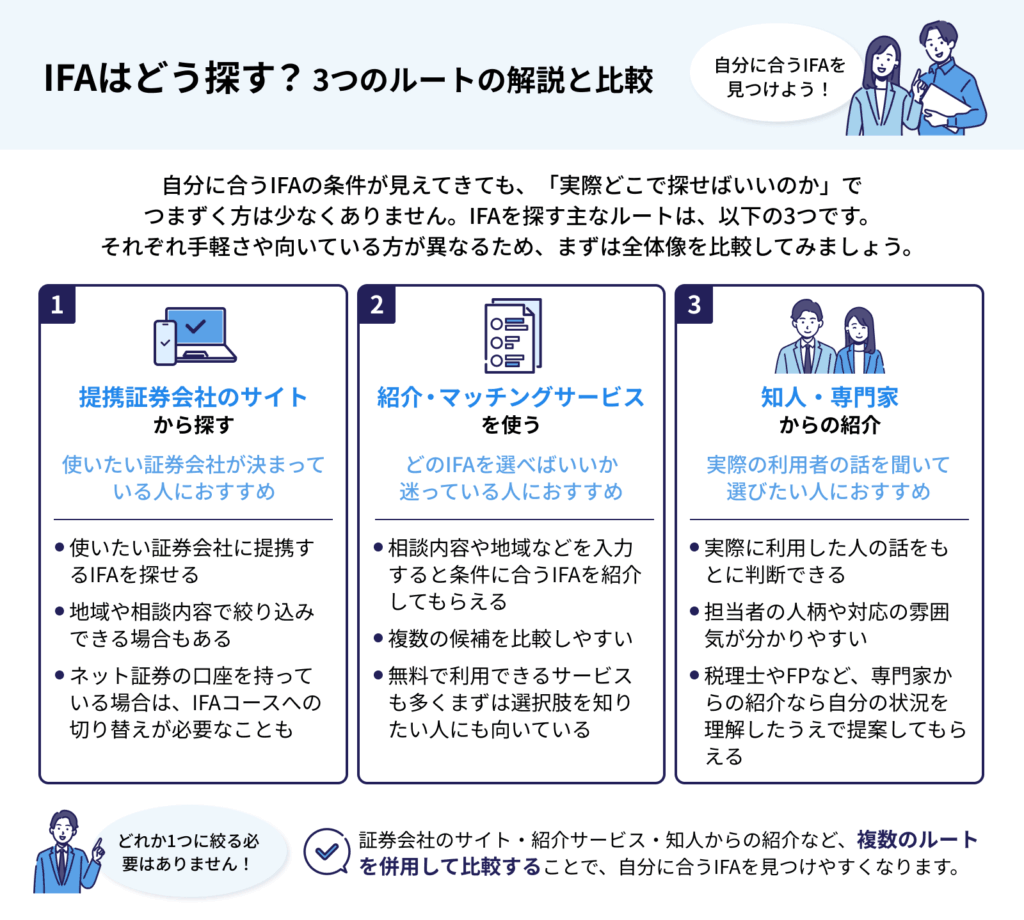
自分に合うIFAの条件が見えてきても、「実際どこで探せばいいのか」でつまずく方は少なくありません。
IFAを探す主なルートは、提携証券会社のサイトから探す、IFA紹介・マッチングサービスを使う、知人や専門家から紹介してもらうの3つが挙げられます。それぞれ手軽さや向いている方が異なるため、比較表とあわせて見ていきましょう。
| 探し方 | 手軽さ | 向いている人 | 注意点 |
|---|---|---|---|
| 提携証券会社のサイト | 自分で条件を絞る | 使いたい証券会社が決まっている人 | 担当者ごとの違いは別途確認が必要 |
| 紹介・マッチングサービス | 条件を入力するだけ | 候補が絞れていない人 | 紹介された相手が自分に合うとは限らない |
| 知人・専門家からの紹介 | 相手がいれば早い | 身近に利用者や専門家がいる人 | 断りにくさを感じることがある |
提携証券会社のサイトから探す
使いたい証券会社がある程度決まっている方には、その証券会社のサイトからIFAを探す方法が向いています。
IFAが提案できる商品は、基本的に提携先の証券会社の取扱範囲によって決まります。「この証券会社の商品を使いたい」という軸がすでにある方にとっては、遠回りせずに候補を集められる方法といえるでしょう。検索ページによっては、地域や相談内容、オンライン対応の有無といった条件で絞り込めるケースもあります。自宅や職場の近くに拠点があるIFAを探したい場合にも使いやすい仕組みです。
ただし、同じ証券会社を所属先としていても、担当者ごとの得意分野や経歴は異なります。証券会社のサイトで見つけた候補についても、最終的にはIFA法人の公式サイトでアドバイザーの情報を確認しておきましょう。まだ証券会社を決めていない方には、次に紹介するマッチングサービスから探す方法が向いています。
なお、すでにネット証券の口座をお持ちの方は、IFAコースへの切り替えが必要になる場合があります。手順は、SBI証券のIFAコースへの切り替え手順の記事をご覧ください。
IFA紹介・マッチングサービスを使う
どのIFAを選べばいいか見当がつかないという方には、IFA紹介やマッチングサービスを利用する方法があります。
相談したい内容や地域、資産の状況などを入力すると、条件に合うIFAを紹介してもらえる仕組みです。自分で一から探す手間を省けるため、候補がまったく浮かばない段階では取りかかりやすい方法といえるでしょう。
複数の候補を並べて比較しやすい点も利点です。無料で利用できるサービスも多く、まずは選択肢を知りたいという使い方にも向いています。
一方で、このような紹介サービスは、IFA事業者側から手数料を受け取って運営されているケースが見受けられます。その仕組み自体に問題があるわけではありませんが、紹介された相手が自分にとって適しているとは限りません。
紹介はあくまで入口です。提示された候補についても、経歴や手数料体系、提携先を自分で確認したうえで判断してください。確認の観点は、自分で探す場合と変わりません。
知人・専門家からの紹介
すでにIFAを利用している知人や、税理士・FPといった専門家から紹介してもらう方法もあります。
この探し方の良さは、実際に利用した人の話をもとに判断できる点です。どんな提案を受けたか、説明は分かりやすかったか、その後のフォローはどうかといった、サイトからは読み取りにくい情報を事前に聞けます。人柄や対応の雰囲気が分かるため、自分に合うかどうかを判断する材料を得やすい探し方です。
税理士や会計士など、資産に関わる専門家からの紹介であれば、こちらの状況をある程度理解したうえで候補を挙げてもらえます。相談の前提を一から説明する手間が省ける点も、実務的なメリットです。
ただし、利用者の感想はその人の相談内容に紐づいたものである点には注意が必要です。
知人にとって相性が良かった担当者でも、相談したい内容が違えば、得意分野が噛み合わないことはあります。自分の目的に照らし合わせて、あらためて見比べてみてください。
紹介だからといって、契約を断りにくいと感じる必要もありません。合わないと感じたら見送ってよい、という前提で臨めば冷静に判断できます。
ここまで3つのルートを紹介しましたが、どれか1つに絞る必要はありません。証券会社のサイトで候補を探しつつ、紹介サービスも使ってみるといった併用も可能です。複数の入口から候補を集めて比較したほうが、自分に合う相手を見つけやすくなります。
それでは、実際のIFA法人がどんな情報を公開しているのか、一例を見ていきましょう。
おすすめIFAの一例|MiRaIウェルス・パートナーズの特徴を解説
一例として、MiRaIウェルス・パートナーズ株式会社を見ていきます。特定の1社を推す意図ではなく、確認の手順をイメージしていただくための例としてご覧ください。
| 確認項目 | 公開されている内容 |
|---|---|
| 提携先 | みずほ証券・楽天証券 |
| 手数料 | コースごとの体系・料率を公式サイトに掲載 |
| 相談方法 | オンライン・対面。平日夜間と土曜日も対応 |
| 拠点 | 東京・大手町の本社 |
| FD宣言 | お客さま本位の業務運営宣言・勧誘方針を掲載 |
| 実績 | 未公表 |
MiRaIウェルス・パートナーズは、みずほ証券と楽天証券を提携先としているため、片方の取扱範囲に限定されずに提案を受けられます。同社は両社の強みを組み合わせた運用サービスを掲げており、提携先の組み合わせ自体を特徴として位置づけています。
手数料は、売買のたびにかかる形と残高に応じて年率でかかる形の2種類があり、料率は公式サイトで公開されています。
無料の個別相談(約60分)はオンラインにも対応しており、平日の夜間や土曜日でも相談できます。対面の拠点は東京・大手町の本社のみですが、地方在住の方や日中に時間を取りにくい方でも相談ができます。
一方、事業開始から日が浅く、実績値は未公表です。また、個別相談には想定される資産額の目安があるため、少額から始めたい方は事前に条件を確かめてください。
IFAを選ぶ際の注意点
「7つの比較ポイント」は、多くが公式サイトで確認できる内容です。一方で、実際に相談してみて初めて分かる部分もあります。ここでは、初回相談後に見ておきたい点をまとめました。
観察したいのは、商品を提案されたときの説明の姿勢です。
| 確認したいこと | 見るポイント |
|---|---|
| 説明の範囲 | 手数料・途中解約時の扱い・向かない人の条件まで触れるか |
| 提案の理由 | なぜその商品なのかを説明できるか |
| 選択肢の提示 | より低コストの代替案にも触れるか |
| 誠実さ | 分からないことを正直に伝え、確認して回答するか |
一方で、注意しておきたいサインもあります。
- 「必ず儲かる」「元本保証で◯%の利益が出る」といった説明をする
- メリットの話ばかりで、リスクの説明が薄い
- 質問をはぐらかす
- 「今だけ」と決断を急がせる
利益が生じることが確実であると誤解させるような断定的判断を提供して勧誘する行為は、金融商品取引法で禁止されています。こうした説明があった場合は、契約を急がず、説明の内容を確認したうえで慎重に判断したほうがよいでしょう。
そしてもうひとつ、話を聞くのは1社だけにしないことです。
1社しか相談していないと、提案内容や手数料が妥当なのか、説明が丁寧なほうなのかを判断する基準を持ちにくくなります。比べる相手があって初めて、その担当者の特徴が見えてきます。
- 目安は2〜3社
- 同じ相談内容を伝えて条件をそろえる
- 提案方針・リスクの説明・手数料・フォロー体制を見比べる
初回相談を無料としているIFA法人は多いため、無料相談を利用できる場合は、比較のために複数社の話を聞く方法もあります。契約の義務もないので、合わないと感じたら見送っても問題ありません。IFAに相談すること自体の向き不向きは、IFAに相談するメリット・デメリットの記事で整理しています。
IFAに相談する前のチェックポイント
相談の質は、準備の量である程度決まります。初回相談の前に、聞きたいことを整理しておくと、相談を進めやすくなります。
聞きたいことのメモ
確認しておきたい項目を、あらかじめ質問リストにしておきます。
- 手数料体系と料率
- 提携している証券会社
- 担当者の経歴・保有資格
- 相談を続ける場合のフォロー体制
- 相談を受け付ける資産額の目安
準備を整えて臨めば、自分に合うIFAかどうかも見極めやすくなるでしょう。
IFAに相談する流れ
初回相談から運用を始めるまでは、大きく3つのステップで進みます。
| ステップ | 内容 | ポイント |
|---|---|---|
| STEP1 候補を探す | 提携証券会社のサイト・紹介サービス・知人や専門家の紹介から候補を集める | 候補として3社ほど集めておくと比較しやすい |
| STEP2 初回相談を受ける | 目的・資産状況・リスク許容度を伝え、提案や説明の姿勢を確認する | 無料の事業者が多い |
| STEP3 口座開設・運用開始 | 依頼したい相手が決まったら、IFA経由で証券口座を開設して運用を始める | ネット証券の口座があればコース変更が必要な場合も |
全体の期間は、相談内容や手続きの進み方によって変わります。初回相談で方針が固まれば口座開設に進めますが、複数社を比べる場合はもう少し時間をみておくとよいでしょう。急いで決めなければならないものではないため、納得できるまで相談を重ねて問題ありません。
口座開設の段階では、本人確認書類やマイナンバーが確認できる書類の提出を求められるのが一般的です。必要な書類はIFA経由か直接申し込みかで変わる場合もあるため、初回相談の際に手続きの流れとあわせて確認しておくとスムーズです。
よくある質問(FAQ)
最後に、IFA選びでよく寄せられる質問をまとめました。気になる項目から確認してみてください。
Q1|おすすめのIFAはどこですか?
おすすめのIFAを挙げるのは難しいのが実情です。相談したい内容や、担当者の得意分野・手数料体系・提携先によって、合う相手は変わります。本記事の7つの比較ポイントを手がかりに、複数社を比較して選んでみてください。
Q2|大手のIFA法人のほうが有利ですか?
規模は運営の安定性やサポート体制を測る目安の一つにはなりますが、大手なら必ず自分に合うとは限りません。規模が小さくても特定の分野に強い事業者もあります。得意分野や担当者との相性とあわせて確認しましょう。
Q3|IFA法人が廃業した場合、預けている資産はどうなりますか?
資産そのものは、所属先の証券会社の口座で管理されています。IFA法人が業務を終了した場合でも、資産が失われるわけではありません(※) 。
ただし、相談していた担当者との関係は途切れることになります。別のIFAに引き継がれるケースもあれば、証券会社の窓口での対応に切り替わるケースもあり、扱いは一律ではありません。取引の窓口となる証券会社をあらかじめ把握しておくと、こうした場面でも状況を確認しやすくなります。
Q4|IFAに相談すると資産をIFAに直接預けるのですか?
IFAは金融商品仲介業者であり、顧客の資産を直接預かることはありません。
口座は所属先の証券会社に開設され、資産の管理や取引の相手方も証券会社です。相談時には、どの証券会社を通じて取引するのかを確認しておきましょう。
まとめ:7つの物差しで自分に合うIFAを見極める
「万人におすすめのIFA」はいません。だからこそ、自分の目的に合う相手を選ぶことが大切です。
本記事で紹介した比較ポイントを、あらためて振り返ります。
- 相談したい内容と得意分野が合っているか
- 手数料体系が運用方針と合っているか
- 提携している証券会社はどこか
- 担当者の経歴・出身金融機関・保有資格が開示されているか
- FD宣言を公表しているか
- 仲介実績や預かり資産残高などの規模
- 対面やオンラインを選べるか
ランキングの順位や紹介の多さで決めるのではなく、この7つで複数社を比べ、初回相談で相性を確かめてから判断する。こうした比較が、自分に合うIFAを考える際の材料になります。
初回相談を無料としているIFA法人は多く、契約の義務もありません。「完璧な1社」を探し込むより、実際に話してみて信頼できると思える相手を見つけるほうが近道になりやすいでしょう。気になるIFAがあれば、まずは問い合わせてみるところから始めてみてください。
Fin/Dでは、手数料や選び方など、IFAに関する情報を特定の金融グループに属さない立場から発信しています。ほかの記事もあわせてご覧ください。