
はじめに
IFAへの相談を検討するなかで、「専業IFA」「兼業IFA」という言葉を見かけて、何が違うのか分からないと感じていませんか。所属先の違いなのか、対応してもらえる範囲の違いなのか、判断がつきにくいところです。
この2つは、IFA法人への所属形態を指す言葉ではありません。IFA以外の業務と並行して活動しているかどうかという、働き方の区別を指しています。そして、どちらにも異なる強みと留意点があり、「専業のほうが本格的」「兼業は片手間」といった単純な優劣で語れるものではありません。大切なのは、自分の相談内容に合う担当者を見つけることです。
この記事では、専業IFA・兼業IFAそれぞれの特徴とメリット・デメリット、報酬体系と手数料の違い、相談内容別の選び方、よくある質問までを解説します。自分に合うIFAを見極めるための判断軸として、役立ててください。
専業IFAと兼業IFAの違いは?基本を整理しよう
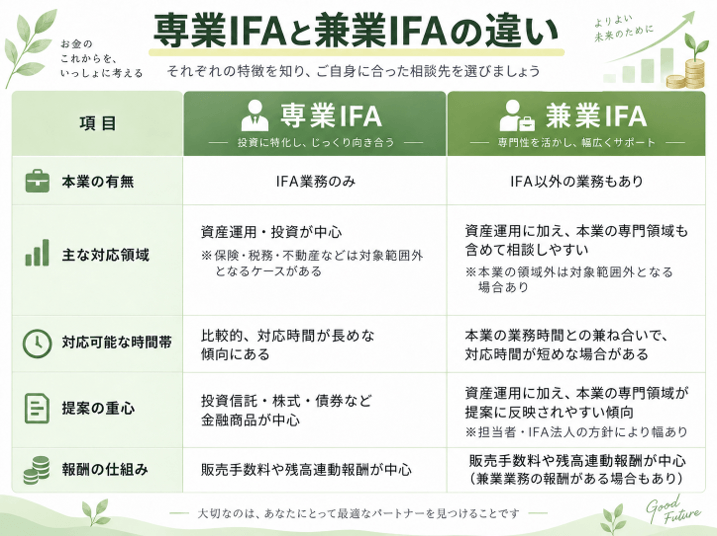
専業IFA・兼業IFAの違いは、本業の有無だけでなく、対応領域や連絡の取りやすさにも表れます。
まずは、両者の違いを確認していきましょう。
専業IFAは資産運用アドバイス業務に専従するスタイルの人
専業IFAとは、IFA以外の業務を持たず、資産運用のアドバイス業務に専従している人を指します。バックグラウンドは人によって異なり、証券会社をはじめとする金融機関での勤務経験を持つ方もいます。
業務がIFA活動に一本化されている分、市場動向のキャッチアップや商品知識の更新に時間を充てやすく、相場が動いた場面での相談にも対応しやすくなります。日中の対応可能時間が安定しやすい点も、専従スタイルに共通して見られる特徴のひとつです。
一方で、保険や税務、不動産といった領域を業務の柱として扱っているとは限りません。
兼業IFAは他の業務と並行して活動するスタイルの人
兼業IFAとは、IFA以外の業務を本業として持ちながら、IFAとしての活動も行っている方を指します。
FPや保険外務員、税理士をはじめとする士業など、金融や顧客相談に隣接する領域を本業とする人もいます。もともと顧客のお金に関する相談を受けてきた方が、対応できる範囲を広げるかたちでIFA登録を行うケースです。
このスタイルの特徴は、本業で培った専門知識をIFA業務にも活かしやすい点にあります。相談する側から見れば、保険や税務、ライフプランといったテーマと資産運用を切り分けずに、同じ担当者と相談しながら進めやすくなります。たとえば、保険の見直しと並行して投資商品を検討したい場合などが挙げられます。
ただし、本業と並行しているため、対応可能な時間帯や提案領域の重心といった点で、専業IFAとは異なる留意点も生じます。
専業IFAに相談するメリットとデメリット
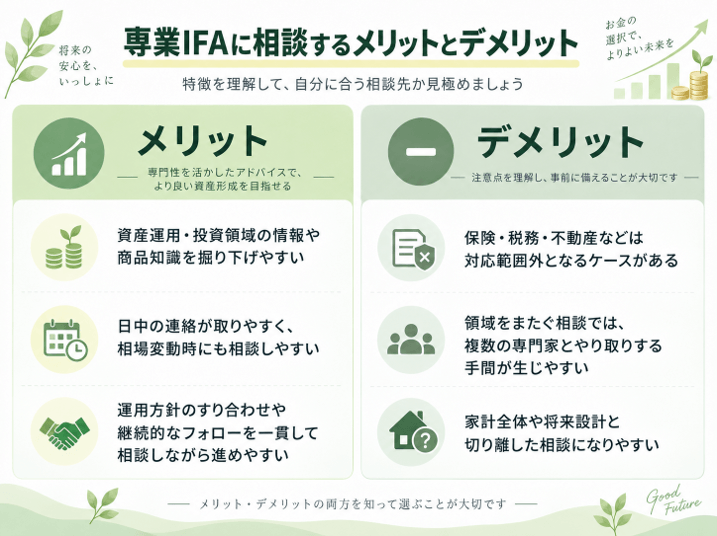
専業IFAは資産運用・投資の領域に業務を絞っているからこそ、相談する側にとってのメリットと、注意しておきたい点の両方が生まれます。
専業としての強みと、注意しておきたい点。この両面から整理しておくと、自分の相談内容と合うかどうかを判断しやすくなります。なお、専業・兼業を問わないIFA全般の特徴は、IFAに相談するメリット・デメリットの記事で詳しく解説しています。
ここからは、メリットとデメリットをそれぞれ詳しく見ていきましょう。
専業IFAに相談するメリット|投資・運用領域の深さと対応スピード
専業IFAに相談する主なメリットは、資産運用・投資領域における提案の深さと、対応スピードに表れます。
提案の深さについては、業務がIFA活動に一本化されている分、市場動向の把握や商品知識の更新に時間を充てやすく、相談内容に応じた選択肢を幅広く検討しやすくなります。
連絡の取りやすさという面では、日中対応可能な時間が安定しやすいため、相場が大きく動いた場面や、急いで確認したいことが出てきた場面でも相談しやすい傾向があります。
継続的なフォローのしやすさも挙げられます。やり取りが資産運用の話題に集中するぶん、長期的な運用方針のすり合わせや、保有商品の定期的な見直しを、同じ担当者と一貫して相談しながら進めやすいでしょう。
いずれも「専業のほうが優れている」という話ではなく、業務範囲を絞っていることから生まれるものです。資産運用そのものを軸に相談を重ねていきたい場合には、専業IFAが有力な選択肢になるでしょう。
専業IFAに相談するデメリットと注意点|相談テーマが広がると窓口が分散しやすい
専業IFAへの相談でおさえておきたいのは、相談したいテーマが資産運用の枠を越えたときに起こることです。主な点は次の3つです。
対応領域の範囲:保険や税務、不動産といった隣接領域は業務の柱としていないことがあり、これらを深く相談したい場合は、それぞれの専門家にあたることになります。
相談窓口が分散しやすい:ライフプラン全体を横断して整理したい場合、複数の専門家と並行してやり取りする手間や、それぞれに同じ状況を説明する負担がかかることがあります。
判断材料の範囲:状況によっては投資・運用の提案だけでは検討材料が足りず、家計全体や将来設計と切り離した相談になりやすい面もあります。
IFAが対応できる範囲は法人や担当者によっても幅があります。詳しくはIFAに相談できることの記事をあわせてご確認ください。こうした領域も含めて一つの窓口で相談したい場合は、次に紹介する兼業IFAも選択肢になるでしょう。
兼業IFAに相談するメリットとデメリット
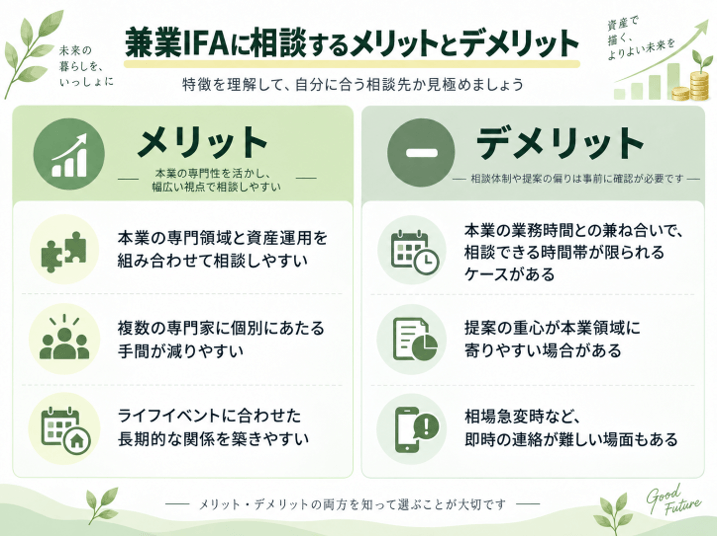
兼業IFAは、本業で培った専門領域を持ちながらIFA業務にあたるため、専業IFAとは異なる強みと留意点があります。
複数の領域を併せ持つことで生まれる強みと、本業と並行しているからこそ注意しておきたい点。この両面をフラットに整理していきましょう。
兼業IFAに相談するメリット|複数領域を横断する提案を受けやすい
兼業IFAに相談する主なメリットは、本業で培った専門領域を、資産運用の相談にも活かしてもらえる点にあります。
相談する側から見ると、この強みは本業の領域と資産運用をつなげた相談で実感しやすくなります。たとえば税理士を本業とするIFAであれば、資産形成の進め方を検討する際に、税制の面も踏まえながら話を進めやすくなります。保険を本業とする方であれば、保障の見直しと投資商品の検討を切り分けずに相談しやすくなるでしょう。
ライフイベントの節目で相談しやすい点です。結婚や住宅購入、退職といったライフイベントは、保険や税務といったテーマとも重なりやすいため、こうした領域を本業にしている兼業IFAに相談できる場合は、資産運用とあわせて状況の変化を整理しやすくなります。
相談したいテーマが資産運用の枠を越えて広がりそうな場合には、兼業IFAが有力な選択肢になるでしょう。
兼業IFAに相談するデメリットと注意点|対応時間・提案の重心
兼業IFAは本業と並行して活動しているため、対応できる時間帯や提案領域の重心といった点であらかじめ知っておきたい留意点があります。具体的には、次の3つです。
相談できるタイミング:本業の業務時間との兼ね合いから、連絡が取れる時間帯が本業の合間や夜間・休日に寄るケースがあります。
提案の重心:本業領域に強みを持つぶん、相談内容によっては提案の範囲が本業寄りになる場合があります。
スピードが求められる場面:相場が急に動いた場面と本業の繁忙時間帯が重なると、すぐに連絡が取りにくいこともあります。
このうち提案の重心については、どのような提案が中心になるかが担当者本人の方針や所属するIFA法人の体制によって幅があり、一概にいえるものではありません。 もっとも、こうした点の多くは、相談前に「連絡が取りやすい時間帯」「主にどの領域の提案が多いか」を確認しておくことで、認識のずれを防ぎやすくなります。兼業IFAを検討する際は、自分が相談したい内容と対応スタイルが合っているかを、初回の面談で率直に聞いてみましょう。
専業IFA・兼業IFAの報酬体系と手数料の違い
専業IFA・兼業IFAを比べるうえで気になりやすいのが、報酬体系や手数料の違いです。「専業だから手数料が安い」「兼業だから高くなる」といった関係性は、基本的にないと考えてよいでしょう。ここでは報酬の仕組みと、手数料の水準に影響する要素を整理します。
IFAの主な収益源は、顧客が金融商品を購入・保有する際の販売手数料や、預かり資産に応じた残高連動の報酬が中心とされています(※)。
手数料の水準に影響するのは、専業か兼業かという働き方よりも、次のような要素による部分が大きいといえるでしょう。
- 所属するIFA法人の方針
- 提携している証券会社
- 取り扱う商品の種類
- 商品ごとの手数料設定
なお、兼業IFAの場合は本業(保険や税務など)で別の報酬体系を持っているケースもありますが、これはIFA業務として受け取る報酬とは別のものです。IFA業務の報酬の仕組みは、専業・兼業という働き方だけで一律に決まるものではなく、所属するIFA法人や取り扱う商品によって異なります。本業の報酬体系と混同しないよう、切り分けて捉えておくとよいでしょう。手数料体系そのものの詳しい仕組みは、IFAの手数料の記事で解説しています。
手数料を比較する際は、専業・兼業というラベルではなく、具体的な商品ごとの手数料水準と、報酬がどのタイミングで発生するのかを確認しておくと、比較の軸が定まりやすくなります。
※出典:独立系フィナンシャルアドバイザー(IFA)に関する調査研究|金融庁
専業IFA・兼業IFAどちらが向いている?相談内容別に解説
専業IFA・兼業IFAのどちらが向いているかは、専業か兼業かというラベルで決まるものではなく、何を相談したいかによって変わってきます。
ここまで整理してきたメリット・デメリットや報酬の仕組みを踏まえて、「資産運用・投資戦略を深く相談したい場合」「保険・税・ライフプランも含めて総合的に相談したい場合」「退職金など特定資金の運用を相談したい場合」の3つのケースに分けて、それぞれどちらと相性が良いかを見ていきましょう。
自分が相談したい内容に近いケースを確認しながら読み進めると、判断の軸を整理しやすくなります。
資産運用・投資戦略を深く相談したい場合
資産運用や投資戦略そのものを掘り下げて相談したい場合は、業務を投資領域に絞っている専業IFAと相性が良い傾向があります。
具体的には、次のような相談が想定されます。
- ポートフォリオの組み方を一緒に考えたい
- 複数の投資信託や株式、債券の組み合わせ方を検討したい
- 相場が動いたときのリバランスの考え方を整理したい
いずれも投資の領域に閉じたテーマであり、同じ担当者と継続的にやり取りを重ねることで、方針のすり合わせがしやすくなります。一方で、相談したい内容に保険や税務といった投資以外のテーマが絡んでくる場合は、専業IFAだけでは扱いきれない場面もあるため、別途その領域の専門家にあたるケースが多くなります。投資領域に絞って一貫して相談しながら進めていきたい方にとっては、専業IFAが有力な選択肢になるでしょう。
保険・税・ライフプランも含めて総合的に相談したい場合
保険や税、ライフプランも含めて総合的に相談したい場合は、本業の専門領域を併せ持つ兼業IFAと相性が良い傾向があります。
兼業IFAはFPや保険外務員、税理士といった本業で培った知識を持っている場合、家計全体や将来設計と切り離さずに、資産運用の相談を進めやすくなります。
具体的には、次のような相談が想定されます。
- 保険の見直しと並行して投資商品を検討したい
- 税務面の知見を踏まえて資産形成の進め方を整理したい
- 子育てや住宅購入といったライフイベントと運用方針をすり合わせたい
複数の領域にまたがるテーマでも、同じ担当者と一貫して相談できるため、それぞれの専門家に同じ状況を説明し直す手間を減らしやすくなります。保険やライフプランの相談先としてFPを検討している方は、IFAとFPの違いの記事もあわせてご覧ください。
ただし、兼業IFAであれば誰でもあらゆる領域に対応できるわけではありません。保険代理店出身の方にとっての税務、税理士出身の方にとっての保険のように、本業から外れる領域は対応範囲外となる場合があります。相談を申し込む前に、自分が相談したいテーマがその担当者の対応範囲に入っているかが判断の分かれ目になります。
複数の領域を一つの窓口で相談しながら進めたい方にとっては、本業の領域が自分のニーズと重なる兼業IFAが有力な選択肢になるでしょう。
退職金など特定資金の運用を相談したい場合
退職金など特定の資金の運用を相談したい場合は、相談したい内容の幅によって向き不向きが変わってきます。
退職金そのものの運用方針や商品の選び方に絞って相談を重ねたい場合は専業IFA、退職後の家計設計や保険の見直し、税務面の整理まで含めて組み立てたい場合は兼業IFAが選択肢になるでしょう。
退職金は一度にまとまった金額を扱うテーマだけに、運用の進め方には慎重な検討が求められます。商品の組み合わせ方も資金を投じる時期の考え方も、年齢や生活設計、他に保有している資産によって変わってくるため、決まった正解があるわけではありません。IFAと相談しながら、自分の状況に合う形を検討していくことが大切です。
「兼業IFA」「専業IFA」に関するよくある質問
最後に、専業IFA・兼業IFAについて相談を検討する際によく挙がる疑問を、4つのテーマに分けて整理します。違法性の有無や担当者の見分け方、対応してもらえる業務の範囲といった、事前に確認しておきたい点を取り上げます。
Q1. 兼業IFAは違法ではないですか?
兼業IFAという働き方そのものは違法ではありません。ただし、本業の勤務先の就業規則や、所属するIFA法人の方針によって、兼業が認められていない場合もあります。
IFA法人に所属して顧客対応を行う場合は、そのIFA法人を通じて外務員登録を受ける必要があります(金融商品取引法第64条、第66条の25)。登録事務は日本証券業協会が担っており、兼業の場合もこの要件を満たしたうえで活動しています。
兼業の対象となる本業は、FPや保険外務員、税理士といった領域が挙げられます。ただし業種によっては、利益相反の観点から兼業に制限がかかる場合もあります。確認しておきたいのは、担当者の対応領域と自分が相談したい内容が合っているかどうかです。
Q2. 担当者が専業か兼業かはどうすれば分かりますか?
明確な表示ルールがあるわけではないため、事前に調べるよりも初回の面談で直接尋ねるのが確実です。
IFA法人のWebサイトに担当者のプロフィールが掲載されている場合は、経歴や保有資格から推測できることもあります。税理士やFPなどの資格が併記されていれば、その領域を本業としている可能性が考えられます。
ただし、どこまで詳しく書かれているかは法人によって異なります。面談の場で「IFA業務に専従されていますか」「他にどのようなお仕事をされていますか」と聞けば、対応領域や連絡が取りやすい時間帯とあわせて確認できます。
働き方そのものを気にするというより、自分が相談したい内容に対応してもらえるかを確かめるための質問です。
Q3. 兼業IFAでも証券口座の開設や商品の購入まで対応してもらえますか?
兼業か専業かによって、IFAとして担える業務の範囲が決まるわけではありません。ただし、実際に証券口座の開設や商品の購入まで対応してもらえるかどうかは、所属するIFA法人がどの証券会社と提携しているか、担当者がどの範囲の業務を扱っているかによって変わります。
IFAは金融商品仲介業者として、提携する証券会社の口座開設の案内や、金融商品の購入・売却の仲介を行います。これは専業・兼業を問わず共通する役割であり、担当者が本業を持っているかどうかとは切り離して考えるものです。 違いが生まれるのは、提携先の証券会社です。取り扱える商品は提携先のラインナップに沿ったものになるため、どの証券会社と提携しているかによって提案を受けられる範囲は変わってきます。相談を申し込む前に、提携先の証券会社と、口座開設から購入手続きまでの流れを尋ねておくと、相談を始めてからの認識のずれを防げます。
Q4. 公平な視点で相談にのってくれるのは兼業・専業どちら?
公平な視点で相談にのってくれるかどうかは、専業・兼業というラベルで決まるものではなく、担当者本人の姿勢や所属するIFA法人の方針によるところが大きいといえます。
専業IFA・兼業IFAのいずれも、特定の金融グループの販売方針に縛られにくい立場で相談に対応している点では共通しています。この構造は、働き方の違いによって大きく変わるものではないと考えられます。
兼業IFAには本業の領域に提案の重心が寄りやすい傾向がありますが、これは得意分野の違いとして捉えるのが実態に近いでしょう。
相談する際は、専業・兼業の区別ではなく、提案するときのスタンスや、所属するIFA法人の方針を初回の面談で確認してみてください。リスクの説明も含めて話してくれるかどうかは、判断材料の一つになります。
まとめ|大切なのは「専業か兼業か」より「自分の相談に合うIFAか」
専業IFAと兼業IFAはそれぞれ異なる強みと留意点を持っていますが、相談先を選ぶうえで本当に大切なのは、ラベルではなく、自分が相談したい内容と担当者の対応領域が合っているかどうかです。
専業IFAは資産運用・投資領域を掘り下げやすく、日中の対応も安定しやすい一方、保険や税務といった領域は対応範囲外となる場合があり、別途それぞれの専門家にあたるケースが多くなります。
兼業IFAは本業の専門領域と資産運用を横断したテーマを一つの窓口で相談しながら進められる一方、対応できる時間帯や提案の重心といった点で、確認しておきたい部分があります。
相談先を検討する際は、次の3点を確認しておくと、専業・兼業どちらを選ぶ場合も認識のずれが起きにくくなります。
- 自分が相談したい領域(資産運用だけか、保険・税・ライフプランも含むか)
- 希望する連絡の頻度と、連絡が取りやすい時間帯
- 所属するIFA法人の体制や方針
資産運用は長い付き合いになるテーマだからこそ、自分の相談内容に合うIFAを見つけることが、納得しながら相談を進めていくための第一歩になります。まずは気になるIFAの初回面談で、対応範囲やスタンスを確かめてみてはいかがでしょうか。