
はじめに
IFA(独立系ファイナンシャルアドバイザー)への相談を検討する中で、「メリットだけでなく、デメリットや注意点もセットで知っておきたい」と感じている人は多いのではないでしょうか。
本記事では、IFAを利用する5つのメリットと5つのデメリットをはじめ、IFAが「向いている人・必要性が薄い人」の特徴や、事前のミスマッチを防ぐ確認ポイントまでを分かりやすく解説しています。自身の運用スタイルや資産状況と照らし合わせながら、後悔しないための判断軸としてぜひご活用ください。
IFAに相談するメリット・デメリット早見表
IFAへの相談を検討しているものの、「本当にメリットがあるのか」「どんな点に注意すればいいのか」と迷うこともあるでしょう。
IFAは証券会社やネット証券にはない強みを持つ一方で、利用前に知っておきたい注意点もあります。判断にあたっては、メリットだけを見るのではなく、デメリットもセットで理解したいところです。まずは下の早見表で、IFAに相談するメリット・デメリットの全体像を確認してみましょう。
| メリット | デメリット |
|---|---|
| ① 特定グループの販売方針の影響を受けにくい提案 ② 担当者の異動がなく長期的に付き合える ③ 複数の証券会社の商品から比較提案 ④ NISA・iDeCo・退職金運用のプラン提案 ⑤ 資産運用・保険・家計まで包括的に相談可 | ① ネット証券に比べて手数料が高くなる場合 ② 手数料の構造が分かりにくい場合がある ③ 担当者によって知識・経験に差がある ④ 提携していない証券会社の商品は提案不可 ⑤ IFA法人を横断比較する第三者情報が少ない |
本記事では、IFA法人や証券会社が運営するメディアではない第三者の立場から、これら5つのメリットとデメリットを整理しました。
あわせて、IFAに相談する価値が大きい人・必要性が薄い人の見極め方や、デメリットを最小化するための事前確認ポイントまで解説します。それぞれの項目について、次の章から順に詳しく見ていきましょう。
なお、IFAの基本的な仕組みや役割から知りたい方はIFAとは?の記事もあわせてご覧ください。
IFAに相談する5つのメリット
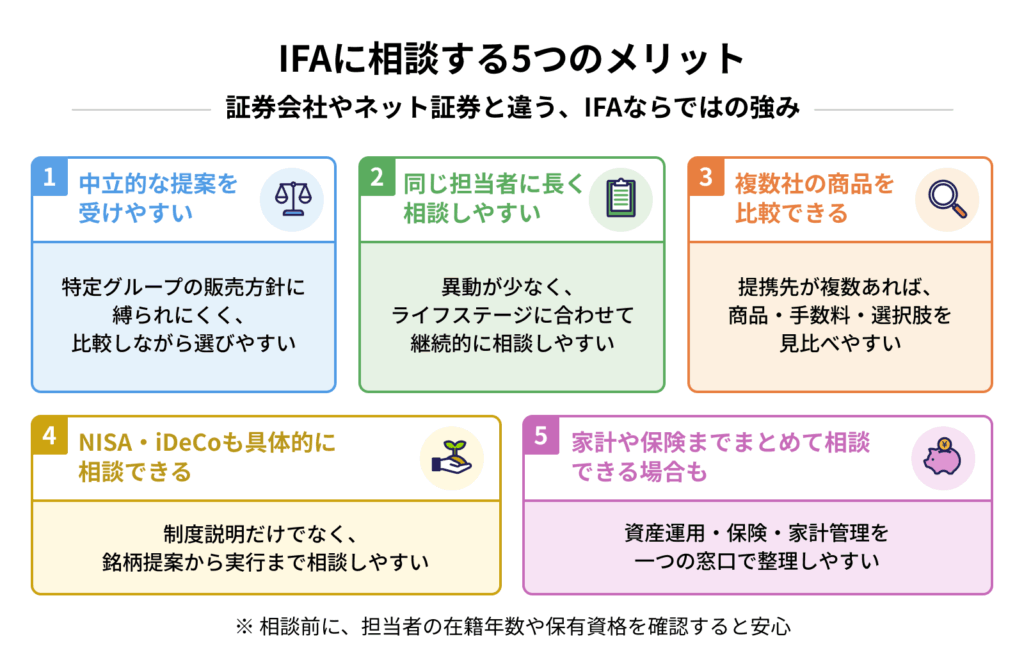
ここからは、IFAに相談することで得られる5つのメリットを順に見ていきます。
IFAには、特定の金融グループの販売方針に縛られにくい立場や、長期的に同じ担当者と相談しやすい関係性など、証券会社やネット証券とは異なる強みがあります。それぞれがどのような場面で活きるのか、具体的に確認していきましょう。
特定グループの販売方針の影響を受けにくい提案をしてもらえる
IFAに相談するひとつ目のメリットは、特定の金融グループに属さない立場から提案を受けられる点です。
証券会社の営業員は、原則として自社で取り扱う商品の中から提案を行います。その背景には、会社全体の販売方針や評価指標の影響を受けやすい構造があります。たとえば、自社グループの運用会社が組成した投資信託の販売に力が入りやすかったり、自社が引受幹事を務める社債が案内されやすかったりするケースです。これは個々の営業員の姿勢の問題というよりも、組織としての方針が反映されやすい構造によるものです。
一方、IFAはIFA法人に所属し、証券会社と業務委託契約を結びながらも、特定の金融グループには属していません。そのため、こうしたグループ内の販売推進から距離を置きやすい立場にあります。複数の証券会社と提携しているIFA法人であれば、提携先の商品を比較しながら提案を受けられるため、選択肢の幅も広がりやすくなります。証券会社との立場の違いをより詳しく知りたい方はIFAと証券会社の違いの記事もあわせてご覧ください。
担当者の異動がなく長期的に付き合える
2つ目のメリットは、担当者の異動が基本的になく、同じ担当者と長期的に相談を続けやすい点です。
大手証券会社では数年ごとに担当者が異動するケースが珍しくありません。担当が変わるたびに、自分の資産状況や運用方針、家族構成を一から説明し直す手間が生じます。
一方、IFAには会社都合の転勤が基本的にないため、結婚や出産、住宅購入、子の独立、退職金の受け取りといったライフステージの節目に、これまでの経緯を分かっている担当者へ相談しやすい安心感があります。
前回相談したことを覚えていてくれて、総合的な視点から提案・運用してくれるのも強みでしょう。
ただし、IFAも個人の都合で転職・退職することはありますし、小規模なIFA法人では廃業によって担当者が変わる可能性もあります。「一生同じ担当者が付き合ってくれる」と保証されるわけではない点はおさえておきましょう。
相談を始める前に、所属するIFA法人の担当引き継ぎ体制や担当者の在籍年数を確認しておくと、より安心して長期的な関係を築きやすくなります。
複数の証券会社の商品から比較提案を受けられる
3つ目のメリットは、複数の証券会社と提携しているIFA法人であれば、提携先の中から商品を比較しながら提案を受けられる点です。
証券会社の営業員が提案できるのは、原則として自社で取り扱う商品に限られます。一方、IFAの提携状況は法人によってさまざまですが、複数の証券会社と提携しているIFA法人であれば複数社の商品を比較できます。たとえば「A社で取り扱う投資信託をベースにしつつ、B社を通じて米国株を購入する」といった、提携先をまたいだ組み合わせの提案を受けられるケースも魅力でしょう。
こうした比較提案は、コストの面でも選択肢の広がりにつながります。同じカテゴリーの商品でも、取り扱う証券会社によって信託報酬や売買手数料が異なることがあり、より条件に合うものを選びやすくなる点もメリットです。また、一社では取り扱いのない商品にアクセスできる場合もある点も魅力でしょう。
NISA・iDeCo・退職金運用まで具体的なプランを提案してもらえる
4つ目のメリットは、制度の一般的な説明にとどまらず、具体的な銘柄レベルまで踏み込んだ提案を受けながら相談を進められる点です。
ファイナンシャルプランナー(FP)への相談はライフプラン設計や家計全体の見直しが中心となるケースが多く、「具体的にどの銘柄を買うか」までは踏み込まないこともあります。対応できる範囲は、所属先や業務内容によって異なります。FPとIFAの使い分けは、IFAとFPの違いの記事をご覧ください。
一方でIFAは、金融商品仲介業者に所属し外務員登録を行ったうえで活動しているため、個別の銘柄に関する相談から売買の仲介まで、同じ窓口で進められます。
相談できるテーマは幅広く、たとえばNISAなら、つみたて投資枠と成長投資枠の使い分けや、収入・年齢・運用目的に応じた銘柄の組み合わせを一緒に考えてもらえます。iDeCoでは拠出額の設定や商品ラインナップからの銘柄選び、受取時期・受取方法の検討まで相談が可能です。
退職金や相続で受け取ったまとまった資金についても、どう配分するか、いつ投入するかといった論点を、市場環境やご自身の状況に応じて整理していけます。すでに保有している投資信託の点検や、より低コストな代替商品への乗り換えを一緒に検討するのもIFAの得意とするところです。
近年はロボアドバイザーによる自動運用も広がっていますが、個別の事情を踏まえた相談や複雑なポートフォリオ設計については、人による対面相談に強みがあります。
自分で銘柄選びに自信が持てない方や、制度は理解したものの実行に踏み切れずにいる方にとって、具体的なプランを相談しながら形にできるのは、IFAに相談するメリットの一つといえるでしょう。
資産運用・保険・家計管理まで包括的に相談できる場合がある
5つ目のメリットは、IFAの中には、保有資格に応じて資産運用だけでなく保険の見直しや家計管理まで一つの窓口で相談できる人もいる点です。
FP資格と証券外務員資格を併せ持つIFAであれば、ライフプラン全体を踏まえた家計設計や、教育資金・住宅ローン・老後資金などの相談にも対応できるでしょう。さらに保険募集人資格まで備えたIFAなら、生命保険・医療保険・個人年金保険などの見直しや提案まで一括して対応できます。
複数の資格を持つIFAに相談できると、お金にまつわる論点を横断的に整理しやすくなります。たとえば「子の独立を機に死亡保障を減らし、その分をNISAに回す」といった保険と投資を連動させた提案や、「住宅ローンの返済と老後資産形成のバランスをどう取るか」という家計全体の見直し、「相続で受け取った資金を運用と保険のどちらに配分するか」というまとまった資金の使い道まで、一人の担当者と相談しながら考えていけるのは心強いところです。
銀行で住宅ローン、保険ショップで保険、証券会社で運用、と窓口が分かれていると、それぞれの提案が噛み合わず、家計全体を俯瞰した視点が抜け落ちやすくなりがちです。その点、包括的に対応できるIFAであれば、家計のお金を一つの窓口でまとめて見てもらえる場合があるのは魅力といえるでしょう。
とはいえ、すべてのIFAが3つの資格を併せ持っているわけではありません。同じ「IFA」を名乗っていても、対応できる範囲は事業者や担当者ごとに大きく異なります。家計や保険まで含めて相談したい場合は、相談前にプロフィールやWebサイトで保有資格を確認しておくと安心です。
IFAに相談する5つのデメリットと注意点
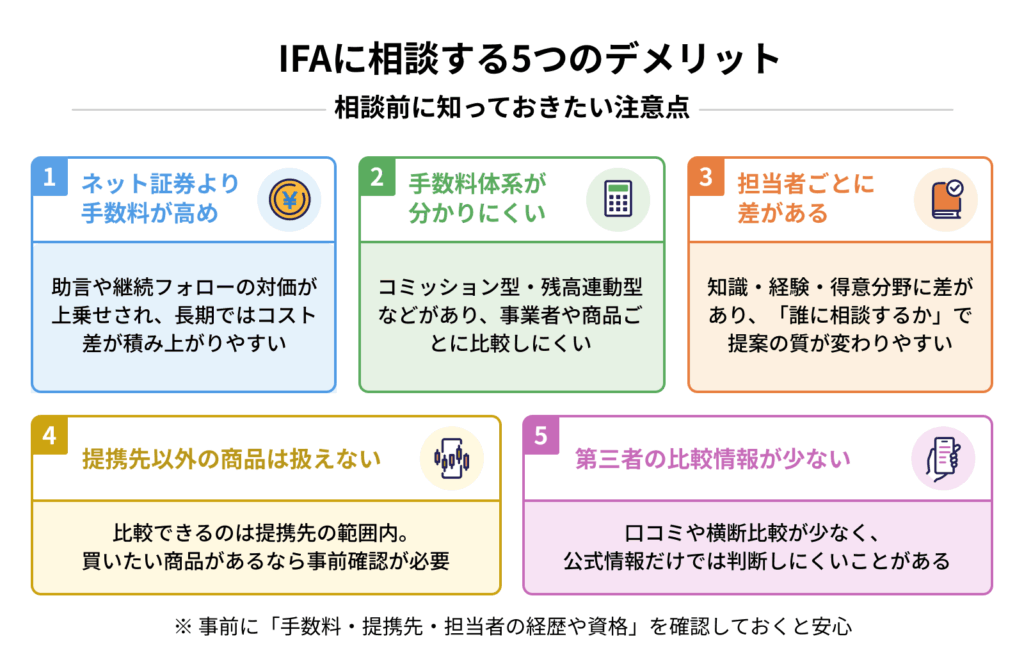
ここからは、IFAに相談する前に知っておきたい5つのデメリットと注意点を順に見ていきます。手数料の水準や仕組みの分かりにくさ、担当者による知識・経験の差、提携先による商品の制約など、利用前におさえておきたいポイントがいくつかあります。
事前の確認である程度回避・軽減できるものも多いため、過度に身構える必要はありません。メリットと同じ温度感で、冷静に判断材料の一つとして確認していきましょう。
ネット証券に比べて手数料が高くなる場合がある
デメリットの1つ目は、ネット証券で自分で売買する場合に比べて手数料が高くなるケースがあるという点です。
高くなりやすい背景には、IFAの人件費や対面相談にかかるコスト、継続的なフォローのコストなどが手数料に反映されている構造があります。ネット証券は、自分で銘柄を選び自分で売買する代わりに手数料が抑えられている仕組みです。一方のIFAは、人によるアドバイスと売買仲介がセットになっている分、その対価が手数料に上乗せされていると考えるとよいでしょう。
注意したいのは、累積で見たときのコストです。1回あたりの手数料差は小さく見えても、長期保有や複数回の売買を重ねると、その差は積み上がっていきます。とくに投資信託では、購入時手数料だけでなく、保有期間中にかかり続ける信託報酬の差も累積に効いてくる点はおさえておきたいところです。
手数料の体系は、大きく分けて2つあります。
- 商品を売買するたびに手数料が発生する「コミッション型」
- 預かり資産の残高に対して一定割合の手数料が発生する「アドバイスフィー型(残高連動型)」
上記の2つを基本としつつ、両方を組み合わせて運用しているIFA法人や、別途相談料・顧問料を設定しているIFA法人もあります。2つのタイプの違いや証券会社ごとの料率は、IFAの手数料の記事で詳しく解説しています。
このうちコミッション型は、報酬体系によっては、手数料率の高い商品を提案するインセンティブが生じる可能性があります。これは個々のIFAの姿勢という話ではなく、報酬の設計上そうした構造になり得るという前提として理解しておくとよいでしょう。
一方のアドバイスフィー型は、売買のたびに費用がかからないため気軽に相談しやすい反面、運用残高が増えるほど費用も大きくなります。どちらが一概に良いというものではなく、自分の運用スタイルとの相性で考える論点といえます。
もっとも、手数料の差をどう評価するかは人によって異なります。自分で判断して運用できる人にとっては割高に映る一方、プロのアドバイスや継続的なフォローに価値を見出す人にとっては、その対価として納得できる範囲かもしれません。「高い=悪い」と一概に決めつけられるものではない、と考えておきましょう。
いずれにせよ、手数料は事業者によって体系も水準も異なります。ネット証券との差がどの程度になるのかは、利用を決める前に実際の料率で確かめておくと安心です。
手数料の構造が分かりにくい場合がある
デメリットの2つ目は、手数料の構造上の複雑さです。IFAの手数料は事業者ごとに体系が異なり、利用前に総額や仕組みを把握しにくいケースがあります。
分かりにくさが生じる背景には、いくつかの要因があります。
- 事業者ごとに料金体系が異なる
- 株式・投資信託・債券など商品自体で手数料が異なる
まず、料金体系そのものが事業者ごとに異なります。前述のコミッション型・アドバイスフィー型のどちらを採用しているか、両方を組み合わせているか、別途相談料が発生するかなど、IFA法人ごとに料金設計が大きく違うため、横並びで比較しにくいのが実情です。
さらに、商品ごとに手数料率が異なる点も、全体像を把握しづらくする要因です。投資信託・株式・債券などカテゴリーごとに料率が違うため、自分のポートフォリオ全体で年間いくらかかるのかは、事前に計算しにくいのが正直なところでしょう。
上記2つの要素にくわえて、「相談無料」という表記にも注意したいところです。IFA法人や担当者によって報酬体系は異なりますが、相談自体が無料でも、商品を購入した際の売買手数料や信託報酬の一部が、IFA側の収益となる可能性があります。相談料がかからない場合でも、どこかの段階で対価が発生しているケースがある点は、念頭に置いておきたいところです。
なお、手数料の理解を深めるうえで、投資信託には「購入時手数料」と「信託報酬」の2種類がある点もおさえておくと役立ちます。同じ商品であれば信託報酬は基本的にどこで購入しても変わりませんが、購入時手数料はネット証券とIFA経由とで差が出やすい部分です。どこにコストの差が生まれるのかを知っておくと、手数料の見方の解像度が上がります。
とはいえ、この分かりにくさは事前に確認すれば回避できる性質のものです。料金体系を透明性高く公開しているIFAもあり、すべてのIFAが不透明というわけではありません。
初回面談の前に「どんなタイミングで、どのような名目で、いくら発生するのか」を整理しておくことで、不安の多くは解消できます。
担当者によって知識・経験に差がある
3つ目のデメリットは、IFAは個人や小規模法人として活動しているケースが多く、担当者によって知識・経験・得意分野に差が出やすいという点です。
大手証券会社や銀行では社内研修や評価基準が組織として整っているため、担当者の知識水準がある程度そろいやすい傾向があります。一方、IFAは個々の経歴や経験によって提案の質が変わりやすく、「誰に相談するか」で得られるアドバイスの内容が左右されやすい構造です。
具体的には担当者の出身業界の違いが挙げられます。証券会社出身のIFAは、株式・投資信託・債券といった金融商品の提案に強みを持つ傾向がある一方、保険やライフプラン設計には深く踏み込まないケースもあります。銀行出身のIFAは、相続・住宅ローン・退職金運用などまとまった資金の相談に強みを持つ傾向がある一方、個別株や複雑な金融商品の提案には慣れていないケースも見られます。保険会社出身のIFAであれば、保険商品の見直しや保障設計を得意とする傾向がある反面、運用商品の提案範囲が限定的なケースもあるでしょう。いずれもあくまで傾向であり、すべての担当者に当てはまるわけではない点には留意が必要です。
経験年数による差も論点の一つです。IFAとしてのキャリアが長い担当者と、独立して間もない担当者とでは、相場の経験や顧客対応の引き出しに差が出やすいといえます。相場の上昇局面・下落局面の両方を経験しているかどうかは、市況が変動したときの対応力に表れることもあるでしょう。
保有資格も専門性を見極める指標になります。証券外務員資格は必須として、FP資格や保険募集人資格、証券アナリスト資格などの有無によって、対応できる範囲や専門性の深さが変わってきます。自分が相談したい内容に必要な資格を担当者が備えているかは、確認しておきたいところです。
もっとも、「IFAは玉石混交だから危ない」と身構える必要はありません。大切なのは、自分が相談したい内容と担当者の得意分野が噛み合っているかを見極めることです。そのためにも、相談前にプロフィールや経歴、実績を確認しておくと、ミスマッチを防ぎやすくなるでしょう。
提携していない証券会社の商品は提案できない
デメリットの4つ目は、IFA法人が提案できるのは、業務委託契約を結んでいる証券会社で取り扱っている商品に限られるという点です。
これは、複数の証券会社の商品から比較提案を受けられるで紹介した裏返しの論点でもあります。比較提案ができるといっても、その比較はあくまで提携先のラインナップの範囲内での話だからです。
たとえば、提携先が1社のみのIFA法人の場合、その1社で扱っていない投資信託や外国株は、提案も購入もできません。提携先が複数あるケースでも、すべての証券会社・銀行・運用会社の商品にアクセスできるわけではない点は同じです。たとえば「米国の個別株を中心に運用したい」「特定のアクティブファンドを買いたい」「外貨建て債券を購入したい」といった具体的なニーズがある場合、IFAの提携先がそれに対応しているかどうかを、事前に確認しておく必要があります。
IFAがどこと提携しているかを調べるには、Webサイトで検索する方法が有効です。提携している証券会社・金融機関がIFAを明示されているケースが多く、明示されていない場合は、初回面談で遠慮なく質問しておくと安心です。すでに買いたい具体的な商品名が決まっているなら、取り扱い可能かどうかを事前に聞いておくと、ミスマッチを防げます。
ここで一点おさえておきたいのは、「提携先が少ない=悪いIFA」ではないということです。特定の商品やサービスに専門特化したIFA法人もあり、提携先の数そのものより、自分の運用方針に合う提携先を持っているかどうかが本質といえます。
IFA法人を横断的に比較する第三者情報が少ない
デメリットの5つ目は、IFA法人や個々の担当者について、第三者の立場から横断的に比較できる情報源がまだ十分に充実していないという点です。
大手証券会社や銀行であれば、口コミサイトや比較サイト、経済メディアで取り上げられる機会が多く、利用を検討する段階で評判やサービス内容をある程度調べられます。これに対しIFA法人は、事業規模が小さいところも多く、第三者による比較情報や利用者レビュー、客観的なランキングなどがまだ限られているのが実情です。
情報が少ないと、選ぶ段階で不便が生じやすくなり、「どのIFA法人が自分に合うか」を判断する材料が、公式サイトの自己紹介や提携証券会社のリストに偏りがちです。実際に利用した人の声にはなかなかアクセスできません。IFA法人を紹介するマッチングサービスもありますが、運営元自体がIFA業界の関係者であるケースもあり、完全に独立した第三者の視点とは言いにくい面もあります。
なお、金融庁の登録業者リストや日本証券業協会の情報をたどれば、登録されているIFAの数や所属する法人を確認できます。ただし、こうした情報から分かるのはあくまで登録の有無や所属先までで、サービスの質や担当者の評判までは読み取れない点には留意してください。
IFA選びは「情報が少ないから避けるべき」という話ではなく、「情報が少ないからこそ、自分で確認すべきポイントを押さえて準備しておくことが大切」という方向で捉えるのが現実的です。
IFAが向いている人・向いていない人
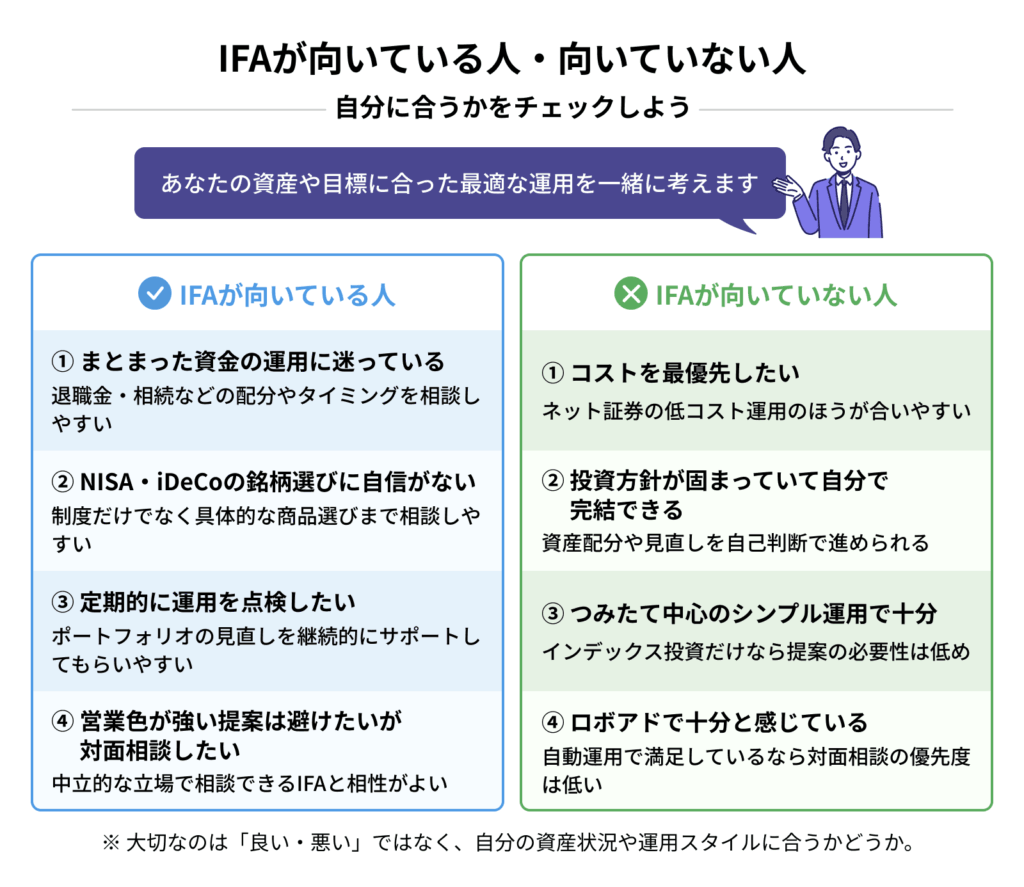
IFAのメリット・デメリットを踏まえると、IFAへの相談に価値を見出しやすい人もいれば、必ずしも必要性が高くない人もいます。
どちらが良い・悪いという話ではなく、自分の資産状況や運用スタイルとの相性の問題です。ここでは、IFAに相談する価値が大きい人と必要性が薄い人のタイプをそれぞれ整理します。自己診断の材料として、自分がどちらに近いかを確認してみてください。
IFAに相談するメリットが大きい人
IFAに相談するメリットが大きい代表的な4つのタイプは以下です。
- 退職金や相続でまとまった資金を受け取り、運用方針を決めかねている人
- NISAやiDeCoは始めたものの、銘柄選びに自信が持てない人
- 定期的なポートフォリオの点検をサポートしてほしい人
- 証券会社の営業には抵抗があるが、対面での相談はしたい人
まず、退職金や相続でまとまった資金を受け取り、運用方針を決めかねている人です。配分や投入のタイミングなど判断材料が多く、担当者と継続的に相談しながら方針を固めていけるメリットが活きやすい層といえます。
次に、NISAやiDeCoは始めたものの、銘柄選びに自信が持てない人です。制度は理解していても、つみたて投資枠と成長投資枠の使い分けや銘柄選びで迷う層には、具体的な銘柄レベルまで踏み込んだ提案を受けられるメリットがあります。
3つ目は、ネット証券で売買はできるものの、定期的なポートフォリオの点検をサポートしてほしい人です。自分で取引する力はあっても、市況やライフステージの変化に応じた見直しを継続的に相談したい層には、長期的に同じ担当者と付き合いやすいメリットが活きてきます。
4つ目は、証券会社の営業には抵抗があるが、対面での相談はしたい人です。こうした層には、特定の金融グループの販売方針の影響を受けにくい立場から提案を受けられるメリットを感じやすいでしょう。
ただし、当てはまるからといって必ずIFAを利用すべきというわけではありません。あくまで「相談する価値を見出しやすいタイプ」であり、最終的にはメリットとデメリットの両方を見比べたうえで、自分自身で判断していくことが大切です。
IFAに相談する必要性が薄い人
一方で、IFAに相談する必要性がそこまで高くない人もいます。
- 運用コストが最優先の人
- 投資方針が固まっていて自身で運用を完結できる人
- インデックス投資信託の積み立てだけで十分と感じている人
- ロボアドバイザーの活用で足りると感じている人
まず、運用コストを最優先したいと考えている人です。ネット証券などで少しでもコストを抑えたい人にとっては、手数料が高くなりがちなIFAのデメリットが影響します。
次に、自身の投資方針がすでに固まっている人です。資産配分や銘柄選定の基準が明確で、ポートフォリオの見直しも自己完結できるため、専門家の提案を受けるよりも自身のペースで運用するほうがストレスを感じにくい傾向にあります。
インデックスファンドの積立投資だけで十分と感じている人も該当します。S&P500などを長期でコツコツ積み立てるシンプルな戦略は、銘柄選びなどに迷う余地が少なく、具体的な提案を受けるIFAのメリットを享受しにくい側面があります。
最後に、ロボアドバイザーの自動運用でニーズが満たされている人も対象です。簡単な質問に答えるだけで資産配分を構築・運用してくれる利便性に満足しており、対面相談を面倒と感じるならばIFAに相談するメリットを感じにくいでしょう。
IFAのデメリットを最小化するための事前確認ポイント
IFAに相談するうえで、「手数料が高そう」「担当者の実力が分からない」といった不安はどうしてもつきまといます。
ですが、こうしたデメリットの多くは事前のちょっとした確認で防ぐことができます。面談に臨む前に、次の3つのポイントを確認しておきましょう。
- 手数料体系:コミッション型かアドバイスフィー型か、相談料や顧問料などの費用がかかるか
- 担当者の経歴・保有資格:出身業界、IFAとしての経験年数、FP・保険募集人などの資格
- 提携している証券会社:投資したい商品や商品カテゴリーを扱っているか
いずれもIFA法人のWebサイトに記載されています。記載がない場合は初回面談で質問しましょう。
よくある質問(FAQ)
IFAの利用を検討する際、多くの方が抱く疑問や不安をQ&A形式でまとめました。
手数料の妥当性や担当者と合わなかった場合の対応やデメリットの回避方法など、相談前に知っておきたいポイントを解説します。
IFAに相談するとネット証券より高くなるのは本当ですか?
一概に「IFAの方が高くなる」とは言い切れません。確かに、株式や投資信託などの単純な売買手数料のみを比較した場合、自身でネット証券を利用して直接取引する方がコストを低く抑えられるケースが一般的です。
投資に対するスタンスによってコストへの評価は以下のように分かれます。
| ネット証券が適しているケース | IFAが適しているケース |
|---|---|
| 銘柄選びや定期的な見直し(リバランス)が問題なくできる人 | 自身の判断だけでは不安がある人日々の相場をチェックして運用に割く時間がない人 |
表面的な手数料の金額だけで良し悪しが決まるわけではなく、自身のニーズや投資スタイルに対して見合う価値があるかどうかによって、トータルの評価は変わるでしょう。
担当のIFAと合わなかった場合は変更できますか?
IFA法人の体制によっては、担当者を変更できる場合があります。万が一、担当のIFAと「相性が合わない」「希望する提案をしてくれない」と感じた場合、主に以下2つの方法で変更が可能です。
- 同じIFA法人内で別の担当者に変更してもらう
同じIFA法人であっても、担当者によって得意分野やコミュニケーションのスタイルは異なります。法人側に事情を伝えて相談することで、別の担当者に変更できる場合があります。ただし対応方針は法人によって異なるため、可能かどうかは事前に確認しておくと安心です。 - 別のIFA法人に乗り換える
現在の法人自体のサポート体制や方針に不満がある場合は、別のIFA法人に相談先を移すことも可能です。ただし、乗り換え先のIFA法人が提携している証券会社が現在利用しているところと異なる場合、新たに口座を開設し直す手続きなどが発生するケースがある点には留意しておきましょう。
大切な資産について相談するパートナーですので、合わないと感じたまま無理に付き合い続ける必要はありません。しかし、後から変更する手間をなるべく省くためにも、初回面談で担当者の得意分野や方針を丁寧にヒアリングし、相性をしっかりと見極めておくことが大切です。
IFAのデメリットを避けるには何を確認すべきですか?
IFAのデメリットを避けミスマッチを防ぐためには、事前の情報収集として以下の3点を確認しておきましょう。
- 手数料体系を事前
- 担当者の経歴・実績・保有資格
- 提携している証券会社
3つのポイントを事前に確認しておけば、運用を始めてからの後悔を最小限にとどめられます。
まとめ
IFAの魅力は、特定の金融グループの販売方針の影響を受けにくい立場から提案を受けられることや、同じ担当者と長期的に資産運用の相談を続けやすいことにあります。担当者の保有資格によっては、保険や家計まで含めて相談できる場合もあります。一方で、ネット証券と比べた際の手数料の割高感やその構造の分かりにくさ、担当者による実力差、提携先による提案商品の制限といった注意点が存在するのも事実です。
IFAは決して万能でも、怪しい仕組みでもありません。メリットとデメリットの両面を冷静に見比べ判断することが非常に重要です。
まずは本記事で解説した内容を踏まえ、資産規模や運用方針、現在抱えているお悩みと照らし合わせ、自身にとってIFAのサポートが必要かどうかを見極めてみてください。
もし前向きに検討を進める場合は、事前確認ポイントとして挙げた「手数料体系」「担当者の経歴・保有資格」「提携している証券会社」の3つを事前にしっかりとチェックすることで、デメリットの多くを回避できます。
なお、「そもそもIFAがどういうビジネスモデルなのか、基礎からしっかりおさらいしたい」という方は、IFAとは?の記事もあわせてご活用ください。